Coût de construction d’une maison : 4 piliers budgétaires pour éviter les surcoûts
Construire sa propre maison est un projet d’envergure qui demande une précision financière rigoureuse. Chaque décision, du choix du terrain à la complexité architecturale, impacte directement le budget global. Pour transformer ce projet en réalité sans compromettre votre santé financière, il est nécessaire de décomposer les dépenses réelles et d’anticiper les postes souvent oubliés par les futurs propriétaires.
La structure du budget : au-delà du prix au mètre carré
Se baser uniquement sur une estimation au mètre carré pour chiffrer son projet est une erreur courante. Cette méthode simpliste occulte la réalité des coûts. En moyenne, une maison neuve exige un investissement qui varie selon les matériaux et le niveau de prestation, mais le prix final repose sur trois blocs distincts : le foncier, la construction brute et les finitions.
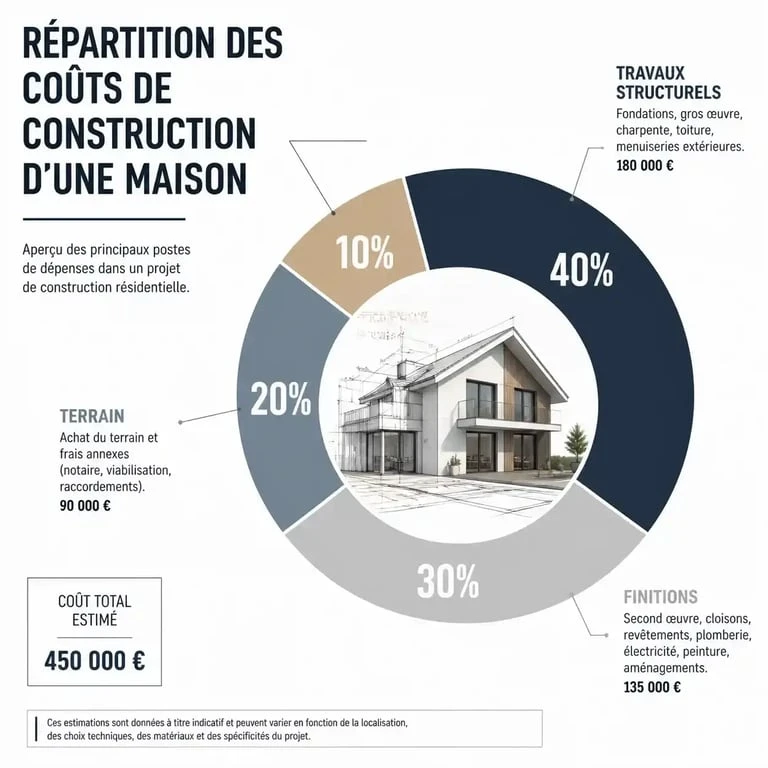
La construction brute, qui comprend le gros œuvre comme les fondations, les murs et la toiture, représente généralement 60 à 70 % du budget total. Ce sont toutefois les finitions et les équipements techniques qui font varier la facture finale. Une cuisine équipée haut de gamme ou un système domotique intégré peut alourdir le devis de manière exponentielle. Il est donc recommandé d’établir une hiérarchie de priorités dès la phase de conception pour éviter de s’épuiser financièrement avant même la pose du carrelage.
L’importance des études préalables
Avant de poser la première pierre, des frais incompressibles apparaissent. L’étude de sol (G2) est une étape souvent sous-estimée, pourtant indispensable pour garantir la pérennité de l’ouvrage. Ignorer la nature du terrain peut mener à des surcoûts massifs si des fondations spéciales sont nécessaires. De même, le recours à un architecte, obligatoire pour les surfaces de plancher supérieures à 150 m², est un investissement qui permet souvent de réaliser des économies grâce à une optimisation intelligente des volumes et de la lumière.
Les facteurs cachés qui alourdissent la facture
Certains frais annexes sont fréquemment omis lors de la planification initiale. Les taxes d’urbanisme, comme la taxe d’aménagement, varient selon les communes et peuvent représenter plusieurs milliers d’euros. Il est impératif de se renseigner auprès du service urbanisme de sa mairie pour intégrer ces montants dans le plan de financement.
Il en va de même pour les raccordements aux réseaux publics (eau, électricité, assainissement, fibre). Si le terrain est situé en zone isolée, le coût des travaux de viabilisation peut grimper rapidement. Un simple allongement de la tranchée pour amener l’électricité peut coûter plusieurs milliers d’euros supplémentaires. Anticiper ces raccordements permet d’éviter de se retrouver face à un mur financier au moment du terrassement.
Matériaux et techniques : le dilemme entre investissement et économie
Le choix des matériaux de construction ne doit pas être dicté par le coût immédiat, mais par le coût global sur le cycle de vie de la maison. Une isolation renforcée, bien que plus onéreuse à l’achat, permet de réduire drastiquement les factures énergétiques sur le long terme. C’est ici que réside la vraie maîtrise du coût de construction d’une maison.
Le parpaing est la solution la plus économique et éprouvée, mais il nécessite une isolation par l’intérieur ou l’extérieur très performante. La brique monomur offre un meilleur confort thermique naturel, avec un coût de mise en œuvre supérieur. Enfin, le bois permet une rapidité de chantier exemplaire, réduisant les frais financiers liés aux intérêts intercalaires.
L’arbitrage entre ces solutions doit se faire avec une vision à long terme. Un matériau moins cher mais nécessitant un entretien fréquent ou une consommation énergétique élevée finira par coûter plus cher qu’une solution initiale plus robuste et isolante.
Optimiser son financement pour maîtriser les risques
La gestion du budget ne s’arrête pas à la signature du contrat de construction. La gestion des imprévus est une composante critique. Il est recommandé d’inclure une marge de sécurité de 10 % du montant total du projet dans son plan de financement. Cette réserve permet d’absorber les variations de prix des matériaux ou les ajustements techniques nécessaires en cours de chantier.
Le tableau récapitulatif des postes de dépenses
| Poste de dépense | Part indicative du budget | Type de coût |
|---|---|---|
| Terrain et frais de notaire | 25% – 35% | Incompressible |
| Gros œuvre et structure | 40% – 50% | Variable selon matériaux |
| Second œuvre et finitions | 15% – 25% | Choix esthétiques |
| Frais annexes et imprévus | 5% – 10% | Sécurité indispensable |
Le coût de construction d’une maison n’est pas un chiffre figé. C’est un équilibre entre vos ambitions architecturales et la réalité technique de votre terrain. En consacrant du temps à une planification rigoureuse et en intégrant systématiquement une enveloppe pour les imprévus, vous sécurisez votre budget et votre sérénité tout au long du processus.

- Coût de construction d’une maison : 4 piliers budgétaires pour éviter les surcoûts - 23 septembre 2026
- Le gel appât est le produit le plus adapté pour atteindre la colonie de fourmis - 22 septembre 2026
- Binette ou serfouette : rapidité de désherbage ou précision entre les rangs ? - 21 septembre 2026
Articles qui pourraient vous intéresser :
 Cuvelage de mur : protection étanche durable ou risque d’humidité piégée ?
 Pergola démontable sans autorisation : les 3 seuils légaux pour installer votre abri en toute sérénité
 Apport personnel pour un crédit immobilier : montant idéal et réalité du terrain
 Chalet 20 m² : sans permis dans la plupart des cas, mais pas sans vérifications