Bulle immobilière : les 4 signaux d’un prix déconnecté du marché
Publié par : Élise-Marie Quenech'du — Rédactrice spécialisée en immobilier
Une bulle immobilière ne se résume pas à une hausse des prix ni à la crainte d’un krach. Elle apparaît lorsque la valeur des logements progresse durablement plus vite que les éléments capables de la justifier : revenus des ménages, loyers, conditions de crédit ou attractivité réelle du territoire. Pour acheter, vendre ou investir sans céder à la panique, il faut donc observer le marché local au-delà du prix affiché.
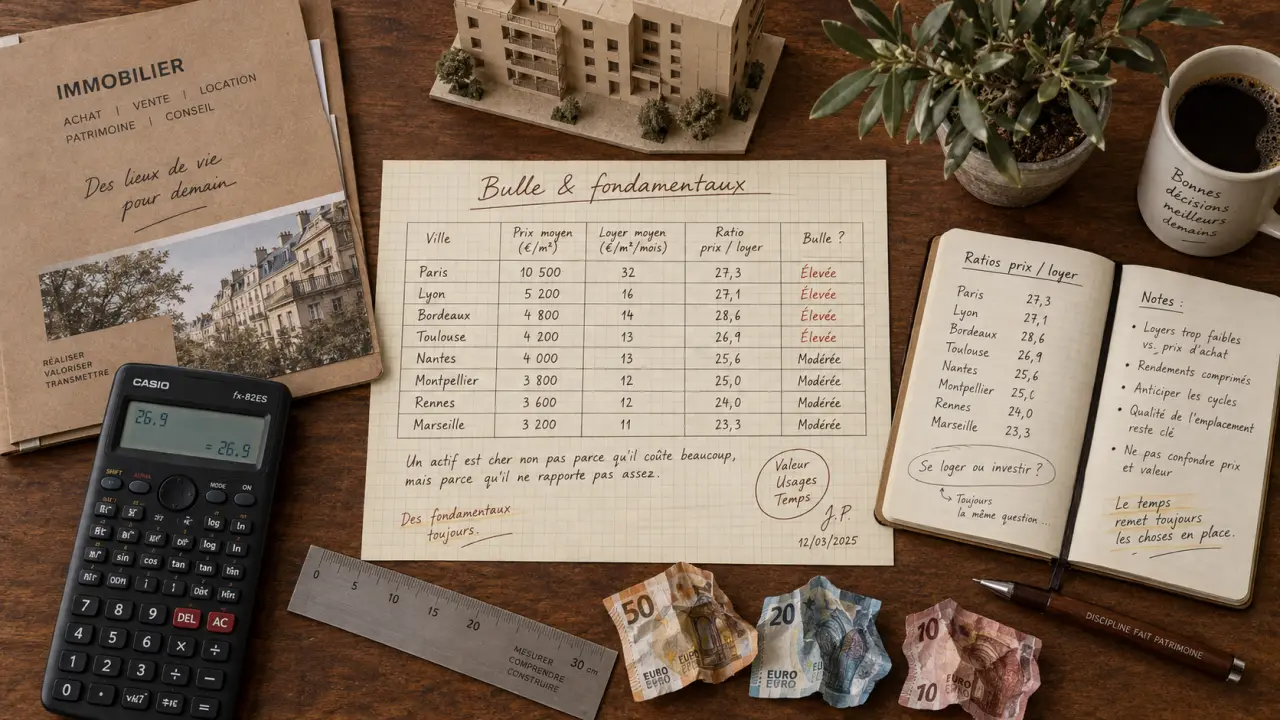
Une bulle immobilière, c’est d’abord un écart avec les fondamentaux
On parle de bulle immobilière lorsque les prix sont principalement portés par l’anticipation de nouvelles hausses, plutôt que par l’usage ou la rentabilité du bien. Les acheteurs acceptent de payer davantage parce qu’ils craignent de « rater le train ». Les investisseurs, eux, comptent parfois sur une revente plus chère pour compenser un rendement locatif insuffisant. Ce mécanisme peut durer plusieurs années avant de se retourner.
Les fondamentaux économiques ne se résument pas à une seule statistique. Ils comprennent notamment le niveau des salaires, les loyers réellement encaissables, les taux d’emprunt, l’emploi local, la démographie, l’offre de logements et les charges associées au bien. Un prix élevé peut rester cohérent dans une zone rare, bien desservie et très demandée. Il devient plus fragile lorsque ces éléments ne progressent pas au même rythme.
Pourquoi le mot « bulle » demande de la prudence
Le diagnostic n’est jamais automatique. Un marché peut être cher sans être spéculatif : une pénurie durable de logements, une forte concentration d’emplois ou une évolution des besoins résidentiels peuvent expliquer une partie de la hausse. À l’inverse, un prix moyen national masque des réalités très différentes entre une métropole, une ville moyenne et un secteur rural.
En France, les données significatives ne remontent qu’après 1965 et les séries départementales couvrent moins de vingt années. Les comparaisons historiques et géographiques doivent donc rester mesurées. Un écart de prix ne suffit pas à prouver l’existence d’une bulle. Il faut examiner sa durée, ses causes et sa relation avec les revenus ou les loyers.
Les 4 signaux à croiser avant de parler de surévaluation
Aucun indicateur ne permet à lui seul de prédire un retournement. Leur intérêt vient du croisement de plusieurs alertes, à l’échelle du quartier ou de la commune où se situe le projet.
| Signal observé | Ce qu’il peut révéler | Ce qu’il faut vérifier |
|---|---|---|
| Prix qui dépassent les revenus | Une baisse de l’accessibilité à l’achat | Apport demandé, mensualité et durée du prêt |
| Ratio prix/loyer très élevé | Une rentabilité locative sous pression | Loyer réaliste, vacance, charges et fiscalité |
| Crédit très abondant ou très instable | Un effet de levier qui amplifie les mouvements | Capacité à absorber une hausse de mensualité ou une revente lente |
| Ventes qui ralentissent malgré des prix rigides | Un décalage entre vendeurs et solvabilité des acheteurs | Délais de vente, négociations et stock de biens |
Le rapport entre prix, revenus et loyers
Le ratio prix/revenu mesure l’effort nécessaire pour devenir propriétaire. Lorsqu’il augmente fortement, les ménages doivent apporter davantage, emprunter sur une durée plus longue ou renoncer à une partie de la surface recherchée. Cette évolution réduit l’accessibilité à l’achat, même si les prix continuent de progresser.
Le ratio prix/loyer apporte un autre éclairage. Un logement acheté très cher, mais loué à un niveau limité, procure un rendement brut faible avant même de tenir compte des travaux, des impôts, des périodes de vacance et des frais de gestion. Pour un investisseur, un ratio élevé peut traduire une forte demande, mais aussi un prix difficile à justifier par les revenus locatifs.
Le crédit, les volumes et le temps de vente
Les taux d’intérêt modifient directement le pouvoir d’achat immobilier. Un taux de crédit autour de 3 % fin 2025, après un pic proche de 4 % ou davantage en 2023-2024, ne permet pas de financer le même budget. Pour une mensualité identique, la capacité d’emprunt varie avec le taux et la durée du prêt.
La baisse des taux ne justifie toutefois pas mécaniquement n’importe quel prix. Il faut aussi observer le volume des transactions, la durée d’écoulement des annonces et l’ampleur des rabais consentis. Lorsque les ventes se raréfient, les prix affichés peuvent rester rigides pendant un certain temps avant de s’ajuster. Le nombre de biens disponibles et les délais de négociation donnent alors une lecture plus concrète du marché que les seules annonces.
Le marché français ne forme pas une seule bulle
À la fin de 2025, le prix moyen national de 3 141 €/m² fournit un repère, pas une valeur de décision. Ce chiffre ne renseigne ni sur l’état du logement, ni sur son diagnostic énergétique, ni sur la tension locative, les équipements ou la profondeur du marché local. Deux appartements vendus au même prix au mètre carré peuvent présenter des risques très différents selon leur emplacement et leurs coûts futurs.
La bonne question n’est donc pas seulement : « La France est-elle en bulle ? » Il faut plutôt se demander si le bien est achetable et revendable à un prix cohérent dans son micro-marché. Une commune qui perd des habitants, où les logements restent longtemps vacants et où plusieurs programmes neufs arrivent simultanément ne se lit pas comme un centre-ville limité par le manque d’offre.
L’amorce locale que beaucoup d’acheteurs oublient
Le premier signal d’un marché ne se trouve pas toujours dans une courbe nationale. Il peut venir de ce qui soutient la demande quotidienne : l’ouverture d’une ligne de transport, le maintien d’un employeur, la présence d’un campus, d’un hôpital ou de commerces accessibles à pied. Ces éléments créent un bassin de locataires et d’acquéreurs susceptibles de remplacer les occupants actuels.
À l’inverse, un logement séduisant sur les photos peut devenir difficile à revendre si son quartier perd cette capacité d’attraction. Avant de calculer une plus-value hypothétique, il faut observer ce qui fait venir, rester et revenir les habitants. La qualité du bien compte, mais elle ne compense pas toujours une demande locale qui s’affaiblit.
Ce qu’un retournement peut changer pour un propriétaire ou un investisseur
L’éclatement d’une bulle ne prend pas nécessairement la forme d’un krach brutal. Il peut commencer par un dégonflement progressif : moins de transactions, délais de vente plus longs, négociations plus importantes, puis baisse des prix. Pour une résidence principale conservée longtemps, une correction de valeur n’est pas forcément dramatique si le financement reste supportable et si le logement répond toujours aux besoins du ménage.
Le risque est plus aigu pour l’acheteur qui doit revendre rapidement, notamment après une mobilité professionnelle, une séparation ou un changement de situation financière. Une baisse peut conduire à la negative equity : le bien vaut alors moins que le capital restant dû. La vente reste possible, mais elle peut exiger un apport complémentaire pour rembourser le prêt et régler les frais liés à la transaction.
La fragilité particulière de l’investissement locatif
Pour un investisseur, une correction de prix peut se combiner avec une baisse du loyer espéré, une vacance locative ou des travaux imprévus. Le rendement doit donc être calculé à partir d’un loyer prudent, et non de la meilleure annonce observée. Il faut aussi intégrer les charges, la fiscalité, l’entretien et les périodes sans locataire.
Un projet dont l’équilibre dépend exclusivement de la hausse future des prix comporte une part de spéculation. Cette hypothèse doit être identifiée avant l’achat, car elle augmente la sensibilité du projet à une revente plus lente ou à une baisse de valeur.
Prendre une décision robuste, même sans prédire le prochain cycle
Il est impossible de dater précisément une bulle ou son éclatement. Il est en revanche possible de réduire sa dépendance au scénario le plus favorable. L’objectif n’est pas d’attendre un point bas théorique, mais d’acheter ou d’investir avec une marge de sécurité.
- Comparer les ventes réelles de biens similaires plutôt que de se fier aux seuls prix d’annonce.
- Tester le financement avec une mensualité supportable, y compris en cas de baisse de revenus ou de dépenses imprévues.
- Chiffrer le coût complet : frais de notaire, travaux, copropriété, taxe foncière, assurance, entretien et vacance locative.
- Évaluer la revente en tenant compte de la cible d’acheteurs, des défauts du bien, de la concurrence future et du délai probable de commercialisation.
- Diversifier son patrimoine lorsque l’immobilier représente déjà une part importante de l’épargne.
Un achat cohérent repose enfin sur l’horizon de détention. Plus celui-ci est court, plus le prix d’entrée et les frais pèsent lourd. À l’inverse, un logement choisi pour son utilité, financé sans tension excessive et situé dans une zone où la demande repose sur des besoins concrets résiste généralement mieux aux variations du cycle immobilier.

- Bulle immobilière : les 4 signaux d’un prix déconnecté du marché - 13 octobre 2026
- Aménagement des jardins : organiser chaque espace pour gagner en confort - 12 octobre 2026
- Top 10 nettoyeurs haute pression : les critères qui évitent de payer trop cher - 11 octobre 2026
Articles qui pourraient vous intéresser :
 Vendre une chambre de moins de 9 m² : liberté de transaction ou risque juridique majeur ?
 Prêt viager hypothécaire : quelles banques le proposent et comment sécuriser votre dossier ?
 Vente de résidence principale : conditions d’exonération et délais à respecter
 Acheter un appartement en banlieue proche Paris : budget, trajets et villes à cibler