Acheter un logement social : conditions, financement et règles après la vente
Publié par : Élise-Marie Quenech'du — Rédactrice spécialisée en immobilier
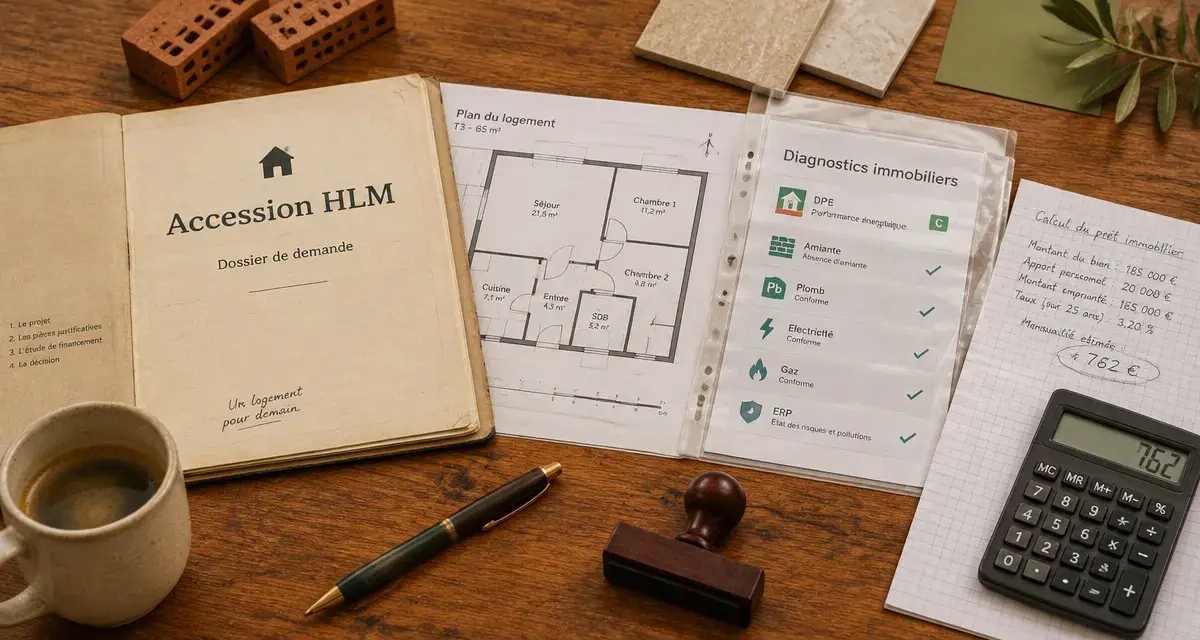
L’achat d’un logement social peut permettre à un locataire de devenir propriétaire du logement qu’il occupe, ou à un autre ménage d’acquérir un bien mis en vente par un organisme HLM. Cette accession est souvent plus abordable, mais elle demande de vérifier plusieurs points avant de s’engager : le statut du logement, les conditions de ressources, le financement, les documents disponibles et les règles applicables après la signature.
Le point de départ : un logement est-il réellement disponible à la vente ?
Tous les logements du parc social ne sont pas proposés à la vente. La décision appartient au bailleur social ou à l’organisme HLM, dans le cadre de sa politique de vente de patrimoine. Le bien doit respecter les exigences d’habitabilité et de performance énergétique applicables. Dans les situations les plus courantes, il doit avoir été construit ou acquis depuis plus de 10 ans pour pouvoir être vendu.
Calculer sa mensualité de prêt immobilier
Estimez votre mensualité et le coût de votre crédit à partir des caractéristiques de votre prêt.
Estimation de votre crédit
- Mensualité hors assurance
- —
- Mensualité avec assurance
- —
- Coût total des intérêts
- —
- Coût total du crédit
- —
Résultat indicatif calculé selon la formule d’un prêt amortissable à mensualités constantes. Le coût total du crédit correspond ici aux intérêts et à l’assurance renseignée, hors capital remboursé. Cette estimation n’intègre pas les frais d’acquisition, les charges, la taxe foncière ni les travaux mentionnés dans l’article.
Logement occupé ou logement vacant : deux parcours distincts
Lorsqu’un logement est occupé, le locataire en place est directement concerné par le projet. Il peut faire connaître son souhait d’acheter auprès de son bailleur, sans que cette demande oblige ce dernier à vendre. Si le logement est inscrit à la vente, l’occupant bénéficie généralement d’une priorité, sous réserve des conditions prévues.
Pour un logement vacant, le bailleur peut le proposer à différents acquéreurs selon un ordre de priorité et des critères qui varient notamment selon la situation du candidat. Un achat logement social ne signifie donc pas qu’un logement vacant est accessible à tous au même moment, ni qu’un occupant peut imposer la vente de son appartement ou de sa maison.
La première démarche consiste à demander au bailleur si le bien est cessible et, le cas échéant, quelles sont les modalités de candidature. Cette réponse permet de savoir si le projet peut réellement commencer et quels documents seront nécessaires.
Les revenus et la résidence principale comptent
L’acquisition vise à favoriser l’accession à la propriété, notamment pour les ménages aux ressources modestes. Des plafonds de ressources peuvent s’appliquer selon le type de vente, la localisation et le profil de l’acheteur. Les revenus pris en compte sont souvent ceux du foyer fiscal sur les 2 dernières années.
Le logement a vocation à devenir la résidence principale de l’acquéreur. Acheter pour investir ou constituer immédiatement un patrimoine locatif ne correspond donc pas à la logique habituelle du dispositif. Les conditions exactes doivent être confirmées auprès de l’organisme vendeur, car elles dépendent du logement et du profil du candidat.
Passer de locataire à acquéreur : les démarches dans le bon ordre
La vente HLM suit un processus encadré. Anticiper les documents et les échanges évite de présenter une offre alors que le budget ou les conditions de vie du foyer ne sont pas stabilisés. Le parcours peut généralement être organisé en plusieurs étapes.
- Exprimer son intérêt auprès du bailleur : le locataire demande si son logement peut être vendu. Un candidat extérieur consulte les offres publiées par l’organisme vendeur.
- Recevoir les informations sur le bien : prix proposé, diagnostics, charges, documents de copropriété s’il y a lieu et conditions particulières de la vente.
- Évaluer sa capacité d’emprunt : apport, mensualité, assurance, frais d’acquisition, taxe foncière et travaux éventuels doivent être intégrés au budget.
- Déposer une offre et monter le financement : l’accord de principe bancaire ne remplace pas une offre de prêt définitive, mais il aide à sécuriser la démarche.
- Signer chez le notaire : après la réalisation des conditions prévues, l’acte authentique transfère la propriété.
Lire les documents avant de regarder uniquement le prix
Avant toute décision, l’acquéreur doit disposer d’informations écrites sur le logement et sur les règles attachées à la vente. En copropriété, le règlement, l’état descriptif de division, les charges courantes et les travaux votés ou envisagés doivent être examinés avec attention.
Un prix d’achat attractif peut être suivi de dépenses importantes si la toiture, la façade, le chauffage collectif ou les réseaux doivent être rénovés. Les procès-verbaux d’assemblée générale permettent souvent de repérer les travaux à venir et de mieux prévoir la trésorerie nécessaire.
Devenir propriétaire ne revient pas seulement à acheter les murs du logement. L’acquéreur obtient aussi une quote-part des équipements collectifs et participe aux décisions de l’immeuble. Une canalisation commune, un ascenseur, une isolation de façade ou un budget de syndic peuvent donc avoir un effet direct sur les dépenses futures.
Prix, frais et prêts : calculer le coût réel de l’achat
Le prix de vente est fixé par le bailleur ou l’organisme vendeur. Il peut se situer en dessous du marché local, mais il ne représente pas le coût total du projet. L’état du bien, sa surface, son emplacement, ses prestations, les travaux à réaliser et les caractéristiques du secteur influencent sa valeur.
| Poste à examiner | Pourquoi il compte |
|---|---|
| Prix de vente | Il détermine la base du prêt et le montant de l’apport à mobiliser. |
| Frais d’acquisition | Ils s’ajoutent au prix et doivent être intégrés dès le plan de financement. |
| Charges et taxe foncière | Le locataire devient propriétaire et assume de nouvelles dépenses récurrentes. |
| Travaux | Ils peuvent modifier fortement le budget, surtout en copropriété. |
| Assurance emprunteur | Elle pèse sur le coût global du crédit et mérite d’être comparée. |
Les financements à étudier selon son profil
Selon les ressources, la composition du foyer et le logement acheté, plusieurs solutions peuvent compléter un prêt immobilier classique : le prêt à taux zéro, le prêt d’accession sociale ou le prêt Action Logement. Leur mobilisation dépend de conditions propres à chaque dispositif. Elles ne sont donc ni automatiques ni cumulables dans toutes les situations.
Une banque ou un conseiller en accession peut établir un plan de financement cohérent. Il vérifiera aussi l’éligibilité aux aides locales éventuelles. Cette étape permet de comparer le montant emprunté, la durée du crédit, l’assurance et les dépenses qui resteront à la charge du ménage après l’achat.
Ne fixez pas votre budget à partir de la mensualité maximale annoncée par un établissement prêteur. Gardez une marge pour les charges imprévues, l’entretien et les évolutions de revenus. Cette prudence compte particulièrement pour un ménage qui passe directement du paiement d’un loyer à la gestion complète d’un bien immobilier.
Après l’acte : revente, location et protections à connaître
L’achat transforme durablement les droits et les responsabilités du ménage. Le contrat de vente peut contenir des clauses spécifiques. Il faut les comprendre avant la signature et conserver ces documents avec l’acte authentique.
Des règles renforcées pendant les 5 premières années
La revente et la mise en location peuvent être encadrées pendant les 5 ans qui suivent l’achat. Selon les clauses applicables, le bailleur peut notamment devoir être informé ou bénéficier d’un droit de priorité. L’acquéreur ne doit donc pas considérer le logement comme un bien qu’il peut revendre ou louer immédiatement sans formalité.
Certaines situations personnelles, comme une séparation, une mobilité professionnelle, une perte d’emploi, un problème de santé ou une évolution familiale, peuvent nécessiter une solution adaptée. Il est préférable de contacter l’organisme vendeur avant de publier une annonce ou de signer un nouveau bail. Les règles à respecter doivent être vérifiées au regard du contrat signé.
La garantie de rachat, un filet de sécurité à vérifier
Des mécanismes de sécurisation peuvent être prévus, comme une garantie de rachat ou une assurance revente. Une clause de rachat systématique peut s’appliquer pendant les 10 ans qui suivent l’achat, dans les conditions définies au contrat.
Cette protection vise l’acquéreur confronté à un accident de la vie. Son déclenchement, son coût et les événements couverts doivent toutefois être lus précisément. Une garantie de relogement peut également exister dans certains montages d’accession sociale. Ces dispositifs ne dispensent pas de demander au bailleur quelles pièces fournir ni dans quel délai agir.
Préparer une décision sereine plutôt qu’une simple offre d’achat
Le principal avantage de l’achat d’un logement social est d’ouvrir une voie d’accession encadrée, souvent plus abordable qu’un achat isolé sur le marché. Le bailleur connaît le logement, transmet les informations liées à la vente et peut orienter l’acquéreur dans les différentes étapes du projet.
Cette proximité ne dispense pas de comparer le prix avec les biens voisins, de faire chiffrer les travaux et de relire les clauses de l’acte. Elle aide surtout à poser les bonnes questions avant de s’engager.
- Demandez la confirmation écrite que le logement est proposé à la vente.
- Vérifiez vos revenus, votre apport et votre capacité à assumer les charges de propriétaire.
- Étudiez les documents techniques et les éléments de copropriété.
- Faites préciser les aides mobilisables et les garanties prévues.
- Conservez une réserve financière après la signature.
Un projet solide reste supportable si les charges augmentent, si des travaux surviennent ou si la situation familiale évolue. En posant ces questions avant l’offre, le locataire devenu propriétaire protège son logement et garde la maîtrise de son budget.

- Acheter un logement social : conditions, financement et règles après la vente - 18 octobre 2026
- Acheter un appartement à Bordeaux : les quartiers et vérifications qui sécurisent votre choix - 17 octobre 2026
- Les plantes mellifères nourrissent les abeilles toute la saison, si les floraisons se succèdent - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Vendre une chambre de moins de 9 m² : liberté de transaction ou risque juridique majeur ?
 Prêt viager hypothécaire : quelles banques le proposent et comment sécuriser votre dossier ?
 Vente de résidence principale : conditions d’exonération et délais à respecter
 Acheter un appartement en banlieue proche Paris : budget, trajets et villes à cibler